※本記事にはアフィリエイト広告(PR)が含まれます。
デポジット型クレジットカードおすすめランキング5選【2026年最新版】
「どのデポジット型クレジットカードが一番おすすめ?」
「各カードの違いを、失敗しない形で知りたい」
──そんな疑問を解決するために、本記事では主要なデポジット型クレジットカードをランキング形式で比較しました。
維持費の安さとクレヒス修行の実用性で選ぶなら、「Nexus Card(ネクサスカード)」が最も有力な候補です。年会費1,375円(税込)という最安水準の維持費で、将来の一般カード復帰に向けた信用実績(クレヒス)を着実に積み上げられます。
※なお、デビットカードやプリペイドカードとの決定的な違いは「CIC(指定信用情報機関)に良好な支払い実績($マーク)が残るかどうか」です。クレヒスを育てて普通のクレジットカードを取り戻したい方には、デポジット型が有力な選択肢となります(デビット・プリペイドとの詳しい違いは以下の記事で比較解説しています)。
\ 年会費1,375円・保証金5万円〜|公式サイトで申込条件と流れを確認 /

本記事では以下の4つの軸の観点から評価し、2026年に選ぶべきおすすめ5枚を紹介します。
- 審査ハードルの低さ(審査の通りやすさは?)
- 初期コスト(保証金・年会費の負担感は?)
- 実用性(ETC発行やポイント還元の有無は?)
- 成長余地(一般カードへ戻るために最適か?)
一方で、「そもそも自分は対象なのか?」「審査に不安がある場合はどうなる?」「年会費や保証金を払う価値はある?」と感じている方もいるかもしれません。そうした疑問については、記事後半で詳しく解説しています。
▶ 先に知りたい方はこちら
・デポジット型クレジットカードはどんな人に向いている?
・審査が不安な場合の注意点(ブラック・審査落ち)
・年会費や保証金は払う価値がある?コストをどう考えるか
まずはランキングを確認し、必要に応じて後半の解説も参考にしてください。
デポジット型クレジットカード一覧・おすすめランキング【2026年最新版】
現在、日本国内で申し込める主なデポジット型クレジットカード5社の条件を、一覧比較表とランキング形式でまとめました。
まずは年会費・発行料・最低保証金・ETC対応を見比べて、ご自身の条件に合うカードを絞り込んでみてください。
主要デポジット型クレジットカード5社 比較一覧早見表
スマホでも見比べやすいよう、申し込み前に比較しておきたい主要項目を4列に整理しました。
| カード名 | 年会費・発行料 (税込) |
最低保証金 | ETC・主な特徴 |
|---|---|---|---|
| 1位 ネクサスカード Mastercard |
年会費 1,375円 発行 1,100円 |
5万円〜 (最大200万円) |
ETC無料(10万円〜) 維持費最安水準・1万円単位で増額可(要審査) |
| 2位 ライフカード 〈デポジット型〉 Mastercard |
年会費 5,500円 発行 記載なし |
3万円〜 (3万/5万/10万) |
ETC無料(10万円のみ) 受取時現金代引き・弁護士相談等 |
| 3位 モデッカ JCB |
年会費 1,375円 発行 1,100円 |
3万円〜 (最大300万円) |
ETC不可 ※2026年11月〜新規受付一時停止中 |
| 4位 ニッセンレンJCB デポジット / JCB |
年会費 3,300円 発行 記載なし |
10万円〜 (10/20/30万) |
ETC 1枚目無料 通常券面と同一・事前振込 |
| 5位 Luxury Card Titanium / Mastercard |
年会費 55,000円 発行 記載なし |
30万円〜 (最大9,900万円) |
ETC無料・還元1.0% 金属製・豪華優待特典 |
※2026年11月10日 各社公式サイトで確認済み。発行手数料欄の「記載なし」は公式商品概要ページに発行手数料の記載がないことを示します。モデッカはシステム改修に伴い2026年11月2日〜2027年1月下旬頃まで新規受付を一時停止中です。
維持費の軽さ(年会費1,375円)と実用性(Mastercard・保証金10万円以上でETC無料・還元率0.5%)を両立したい方は、まず第1位のネクサスカードからチェックしてみてください。
▶ 迷ったら維持費最安水準の「ネクサスカード(第1位)」の詳細レビューを見る
\ 年会費1,375円・保証金5万円〜|公式サイトで申込条件と流れを確認 /
第1位:ネクサスカード(Nexus Card)
おすすめ第1位
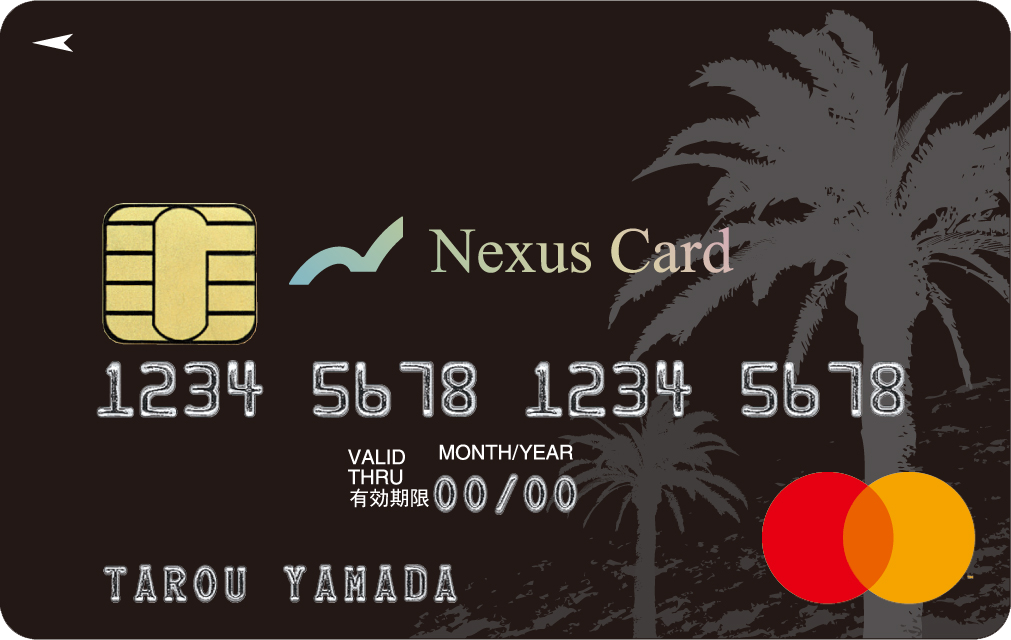
ネクサスカード(Nexus Card)
審査に不安でも発行できる安心設計
年会費1,375円/発行手数料1,100円の低コスト
保証金5万円〜200万円(1万円単位で増額可(審査あり))、ETCは10万円〜
審査通りやすさ
コスト
実用性
成長余地
総合スコア32/40点。 年会費の安さと実用性のバランスが取れた代表格。
まず最初の1枚を持ちたい人にとって、負担を抑えてクレヒスを積みやすいデポジット型クレジットカード。
審査の通りやすさ・初期コスト・日常での使いやすさのバランスが取れており、
「どれを選べばいいか分からない状態」から最初に選ばれやすい1枚です。
実際、デポジット型をはじめて選ぶ人の多くが、「まずは無難に使える1枚」としてこのカードからスタートしています。
年会費1,375円+発行手数料1,100円と、デポジット型の中では始めやすい水準に抑えられているうえ、Mastercardブランドで国内外の支払いにも困りません。
実際の利用者からも
「初めてのカードでも不安なく使えた」
「海外でも普段と同じ感覚で使えた」
といった声が多く、一時的な代替ではなく、しばらく使えるカードとして評価されています。
▶ 維持費を抑えつつ、最初の1枚から着実にクレヒスを積み直したい人に向いています。
\ 年会費1,375円・保証金5万円〜|公式サイトで申込条件と流れを確認 /
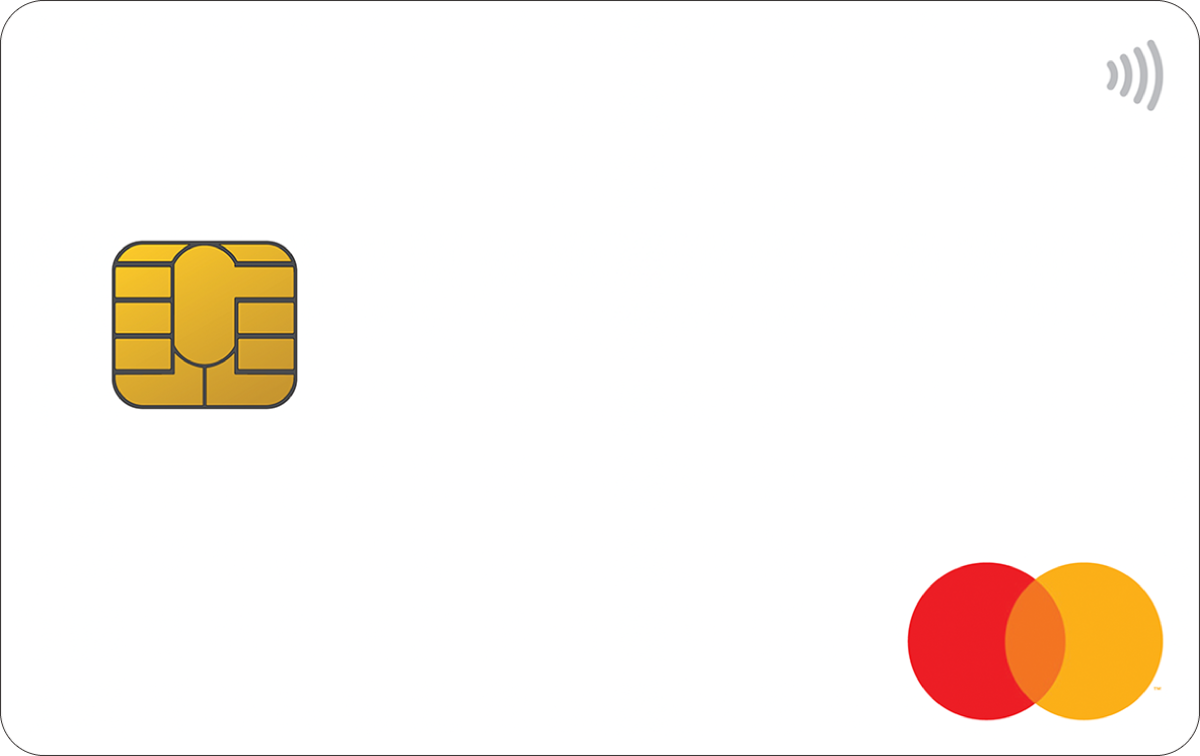
第2位:ライフカード〈デポジット型〉
おすすめ第2位
ライフカード〈デポジット型〉
弁護士相談など付帯が厚い安心設計
年会費5,500円/デポジット3万・5万・10万円
ETCカードは保証金10万円コースのみ発行可能(3万・5万コースは不可)
審査通りやすさ
コスト
実用性
成長余地
保証金3万円から始められ、弁護士無料相談などの付帯サービスを重視する方向けのカード。
ライフカード〈デポジット型〉は、最低保証金が3万円から設定でき、海外旅行傷害保険(利用付帯)や弁護士無料相談(初回1回1時間無料)、Apple Pay・Google Payに対応している点が強みです。最短6営業日発行(対象金融機関設定時)にも対応しています。
一方で、年会費は5,500円(税込)と1位ネクサスカード(1,375円)の4倍(年間4,125円差)かかります。さらに、保証金3万・5万円コースではETCカードを発行できず(10万円コースのみ発行可)、カード受取時に保証金+初年度年会費を代金引換(現金一括)で支払う必要があります。
初期の保証金3万円にこだわらないなら、維持費の軽さ・Mastercardの汎用性・1万円単位での増額の柔軟さ(要審査)でネクサスカードが選ばれやすいです。両者の違いを見比べてから申し込むことをおすすめします。
▶ 初期費用と維持費のバランスで、1位 ネクサスカードと迷う方は以下の比較記事もあわせてご確認ください。
▶ 第1位「ネクサスカード」の条件・詳細に戻る / Nexus Card公式サイトで条件を確認する
第3位:モデッカ(モデルクレジット)
おすすめ第3位
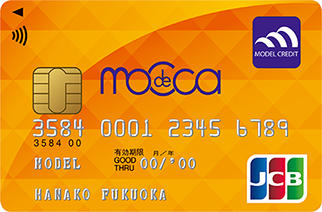
モデルクレジット(mo de Ca)
審査に不安がある人でも安心して申し込めるクレジットカード
年会費1,375円(税込)
JCBブランドで幅広い加盟店に対応
審査通りやすさ
コスト
実用性
成長余地
保証金3万円から始められるJCBブランド(※現在、新規受付を一時停止中)。
【2026年11月10日確認・重要】モデッカ公式のお知らせによると、システム改修等に伴い2026年11月2日(月)〜2027年1月下旬頃まで新規受付が一時停止されています。今すぐクレジットカードを作ってクレヒスを積み始めたい場合は、現在受付中のカード(第1位ネクサスカード等)から選ぶ必要があります。
基本仕様としては、年会費1,375円・発行手数料1,100円とネクサスカードと同水準ですが、ETCカードの発行には非対応です。保証金は審査通過後にコンビニやネットバンキングで先に入金する仕組みで(入金後1週間〜10日程度でお届け)、貯まったポイントは500ポイント単位で翌月のご請求金額から割引(充当)できる仕組みとなっています(※付与率・還元率は公式ページに記載なし)。
JCBブランド限定で再開まで待てる方以外は、現在申し込み可能でMastercard対応・保証金10万円以上でETC無料・ポイント0.5%還元(デジコ交換)がつくネクサスカードがメインカードとして使いやすい構成です。
▶ 現在受付中の第1位「ネクサスカード」の詳細に戻る / Nexus Card公式サイトを確認する
第4位:ニッセンレンJCBカード デポジット
おすすめ第4位
ニッセンレンJCBカード デポジット
国内JCB加盟店で幅広く使える個人向けJCBデポジット
年会費3,300円/デポジット10万円〜30万円
券面にデポジット表記なし・ETCカード1枚目無料

審査通りやすさ
コスト
実用性
成長余地
国内加盟店で安心して使える、貴重な個人向けJCBブランドのデポジット型クレジットカード。券面デザインも一般カードと同一で人目が気になりません。
店頭決済でデポジット型と気付かれる心配がなく、日常の買い物から固定費決済まで幅広く活躍。保証金10万円から設定可能で、ETCカードも1枚目は年会費無料で追加発行できます。
良好なクレジットヒストリーを積み重ねることで、将来的に一般のニッセンレンカードへのステップアップも目指せる1枚です。なお、保証金は10万円・20万円・30万円からの選択となるため、初期保証金を5万円に抑えたい場合は第1位のネクサスカードが検討しやすくなります。
第5位:ラグジュアリーカード〈Titanium〉
おすすめ第5位
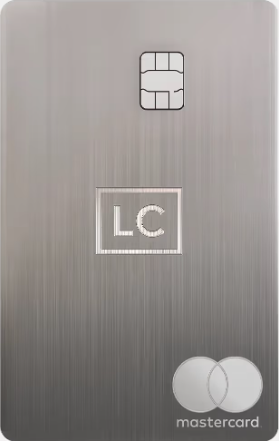
特典は豪華だが、コスト面で人を選ぶ上級者向けカード。
ステンレス製の高級デザインと特典の多さが魅力ですが、年会費55,000円は負担が大きめ。
空港ラウンジ・コンシェルジュ・ホテル優待などを活用できる人には高コスパですが、
日常使い中心の人にはオーバースペックになりやすい点に注意。
「特典を使い倒せる人」限定でおすすめできる1枚です。
ランキングの評価基準と詳細スペック比較まとめ
本記事のランキングは、デポジット型クレジットカードを比較するうえで重要となる4つの評価軸(合計100点満点基準のバランス評価)をもとに整理しています。(※各カード紹介枠のスコアサークルは各軸10点満点・計40点換算で表示)
- 審査ハードルの柔軟さ(40点):過去の経歴だけでなく今の支払い能力を踏まえて検討対象になるか
- 初期・維持コスト(25点):年会費・発行手数料・最低デポジット額の負担を抑えやすいか
- 日常の実用性(25点):ETCカード対応・国際ブランド・ポイント還元などの使い勝手
- 成長余地・クレヒス構築(10点):信用情報機関(CIC)への支払実績蓄積や将来のステップアップに繋がるか
また、記事冒頭の比較一覧早見表に入りきらなかったポイント還元・付帯保険・申込対象年齢・保証金の払込方法などの詳細スペックは以下のとおりです。スマホは横にスクロールしてご覧ください。
| カード名 | 年会費 (税込) |
発行料 (税込) |
最低デポ | 還元率 | 加算レート | 主な交換先 | 有効期限 | 海外保険 | 国内保険 | ETC | 家族カード | ブランド | 対象 | 発行目安 | 備考 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ネクサスカード | 1,375円 | 1,100円 | 5万円〜 | 0.5% | 200円=1pt | デジコ(各種ギフト・マイル等) | 2年 | — | — | ○ (10万円〜無料) | × | Mastercard | 18歳以上(高不可) | 約1〜2週間 | 受取後3週間以内に保証金振込/Apple Pay非対応 |
| ライフカード 〈デポジット型〉 |
5,500円 | — (公式記載なし) |
3万円〜 | 0.5% | 1,000円=1pt | d / 楽天 / Ponta / ほか | 最大5年 | 利用付帯 | — (ゴールドのみ) |
△ (10万円〜無料) | × | Mastercard | 18歳以上 | 最短6営業日 | 受取時に保証金+年会費を現金代引/弁護士相談付帯 |
| モデッカ (mo de Ca) |
1,375円 | 1,100円 | 3万円〜 | — (公式記載なし) |
— (公式記載なし) |
請求割引のみ (500pt単位) |
25〜36ヶ月 | — | — | × | × | JCB | 18歳以上 | 入金後1週間〜10日 | ※2026/11/2〜2027/1月下旬頃 新規受付停止中 |
| ニッセンレンJCB カード デポジット |
3,300円 | — (公式記載なし) |
10万円〜 | 0.5% | 200円=1pt | NSポイント | — | — | — | ○ (1枚目無料) | × | JCB | 18歳以上75歳未満 | 入金後5〜10日 | 通常券面と同一/保証金先振込(振込手数料会員負担) |
| Luxury Card (Titanium) |
55,000円 | — (公式記載なし) |
30万円〜 | 1.0% | 100円=1pt相当 (200円=2pt) |
キャッシュバック / マイル等 | 無期限 | 付帯あり | 付帯あり | ○ | ○ (16,500円) |
Mastercard | 20歳以上(学不可) | 約2〜3週間 | 金属カード・特典豊富(※2027年1月新規より年会費75,000円へ改定予定) |
※2026年11月10日 各社公式サイトで確認済み。ライフカードの海外旅行傷害保険は利用付帯です。仕様は変更される場合がありますので、最新の詳細は各社公式をご確認ください。
【診断】あなたに合うのはどれ? 3問でわかるデポジット型クレカの選び方
Q1. 過去に金融事故(自己破産・延滞・債務整理)の経験がありますか?
→ YES:ネクサスカード または ライフカード〈デポジット型〉が最有力
→ NO:Q2へ
Q2. 初期費用(デポジット)をできるだけ抑えたいですか?
→ YES:年会費1,375円・保証金5万円〜のNexus Card、または保証金3万円〜のライフカード(※モデッカは現在新規受付一時停止中)
→ NO:Q3へ
Q3. 弁護士相談などの付帯サービスや、ステータスカードに興味がありますか?
→ 付帯サービス重視:ライフカード〈デポジット型〉
→ ステータス重視:Luxury Card(Titanium)
→ どちらでもない:ネクサスカード
※ 迷ったら1位のネクサスカードが、安心して検討できる有力な選択肢です。
口コミ・評判から見る「リアルな使い心地」
ランキングだけでなく、「実際どう感じているか」も大切です。
ここでは、外部サイトに投稿された実際の利用者レビューや公式サイトの仕様をもとに、各カードの良い評判と事前に知っておくべき注意点をまとめました。
第1位:ネクサスカード(Nexus Card)
「生活の助けや再スタート…意味あるカードだと思います。有難く使わせてもらっています。」(価格.com:2024年10月11日レビュー)
- 信用回復・生活立て直しのための「再スタート手段」として高く評価されている
- 保証金額を自分で設定し、利用枠を自己調整できる点に安心感があるという声が多い
- クレヒスがない状態(スーパーホワイト)から脱却する有効な手段として認識されている
- Apple PayやGoogle Payなどのモバイル決済、アプリ連携には非対応のため不便を感じる場合がある
- 利用確認のメール通知機能がないため、残額の管理には注意が必要
- 無職の場合は発行が難しいなど、デポジット型であっても最低限の審査はある
さらにメリット・デメリットを理解したい方は、
「ネクサスカードの審査・評判・デメリット解説はこちら」
からご覧ください。
第2位:ライフカード〈デポジット型〉
「ETCカードを利用したかったので…申し込みし可決されて本当に嬉しかったです。」(価格.com:2025年8月7日レビュー)
- 「この一枚に救われた」という声が多く、保有・利用できること自体の価値が高い
- 旅行保険や弁護士相談、ETC発行など、付帯サービスの充実度を評価する声がある
- 年会費5,500円(税込)に対し「割高感がある」という指摘が散見される
- カードお届け時に「代引き」で保証金と年会費を支払う仕組みが、手間に感じる場合がある
第3位:モデッカ(モデルクレジット)
「カードの停止と新しいカードの発送…担当の方はかなり早口でしたが丁寧でした。」(電話帳ナビ:2023年05月09日口コミ)
- ライフカード等の他社と比較して、維持費(手数料・年会費)が安い点が評価されている
- サポート窓口の対応が丁寧で、相談しやすかったという体験談がある
- 公式サイトでも案内がある通り、電話が繋がりにくい時間帯がある
- 解約から返金まで「翌々月まで残高ゼロ確認後」となるため、現金回収に時間がかかる
第4位:ニッセンレンJCBカード デポジット
※2025年10月22日提供開始の新カードのため、利用者の口コミデータは現在収集中です。以下はニッセンレンエスコート公式サイト公表の仕様に基づく特徴まとめです。
- 一般カードと同一デザイン:通常の日専連JCBカードと全く同一デザインのため、店頭決済でもデポジット型と見分けがつきません。
- ETCカード1枚目無料:ETCカードが年会費無料で追加発行可能(2枚目以降は税込1,100円/枚)。車移動の多い方にも実用的です。
- 良好な利用で一般カード移行も:利用実績(クレヒス)を良好に積み重ねることで、将来的に一般のニッセンレンカードへのステップアップを目指せます。
第5位:Luxury Card(Titanium)
「金属製カードの質感は最高。持っているだけで気分が上がりますが、やはり年会費に見合う活用ができるかは人を選びますね。」(個人ブログ:2023年12月レビュー)
- 高いステータス性と高級感(金属製カード)が所有欲を満たしてくれる
- コンシェルジュサービスやリムジン送迎など、付帯サービスが非常に豪華
- ポイント還元率も比較的高く、納税など高額決済でのメリットが大きい
- 最安のカードでも年会費が5万円以上と非常に高額
- 審査基準が厳格であり、信用情報に不安がある状態での発行は現実的ではない
- 地方では優待サービスを十分に受けられないケースがある
ここまで、各デポジット型クレジットカードの特徴や口コミを見てきました。
一方で、
「ランキングは分かったけれど、自分の今の状況でデポジット型がベストなのか?」
「デビットカードやプリペイドカードとは、結局何が決定的に違うのか?」
と疑問をもった方もいるかもしれません。
そこで次に、デポジット型クレジットカードの仕組みを改めて整理し、あなたが選ぶべきは本当にこのカードか?を判断するためのポイントを解説していきます。
デポジット型クレジットカードとは?どんな人に向いているか
デポジット型クレジットカードとは、あらかじめ保証金(デポジット)をカード会社に預け、その金額を上限(限度額)として利用できるクレジットカードです。
前払い(保証金)と後払い(カード決済)を組み合わせたハイブリッドな仕組みですが、お店での支払いやポイント還元、ETCカードの発行などは、通常のクレジットカードと同じように使えます。
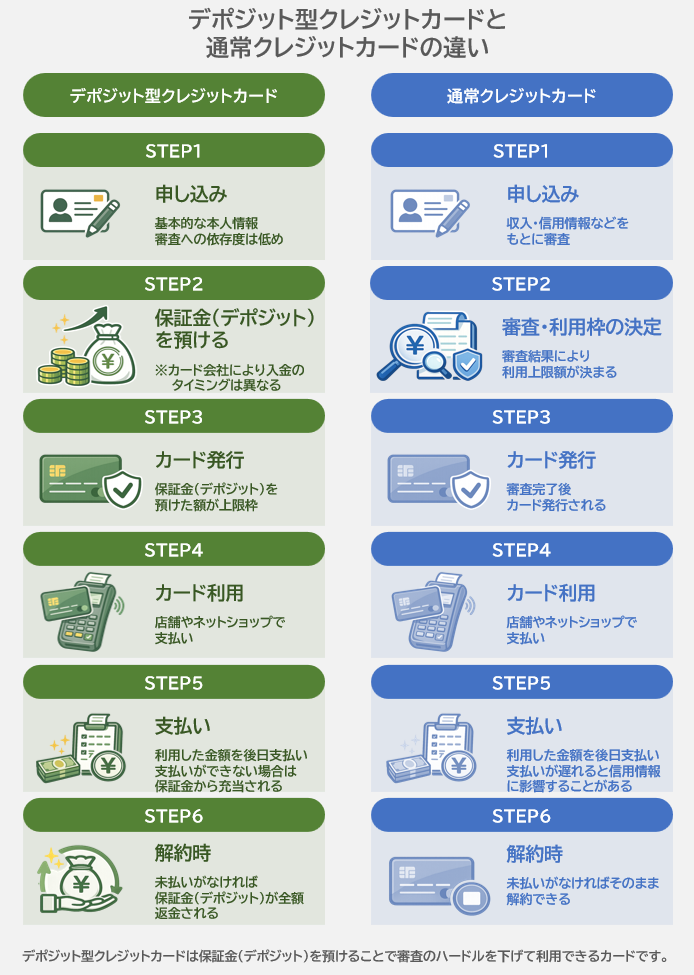
このように、デポジット型クレジットカードは保証金を預けることで、カード会社側のリスクを無くし、審査のハードルを下げて発行できるという仕組みのカードです。
デポジット型クレジットカードが向いている人
次のような状況に当てはまる方にとって、デポジット型は「信用回復のための最短ルート」になります。
- 過去に延滞・金融事故(ブラック)があり、通常のカード審査に通らない方
→ 現在の収入状況を重視して審査されるため、再スタートに最適です。 - クレジットヒストリー(クレヒス)をゼロから作りたい方
→ デビットカードと違い、毎月の支払実績が「信用情報」として蓄積されるため、将来的に他社の一般カードを作るための「修行」になります。 - 使いすぎを防ぎながら、キャッシュレス決済の実績を作りたい方
→ 預けた保証金以上の金額は使えないため、物理的に使いすぎを防止できます。 - 「クレジットカードを1枚も持てない不便」から今すぐ抜け出したい方
→ ライフカード(デポジット型)などは最短1週間程度で発行でき、急ぎのニーズにも応えられます。
向いていない人と知っておくべき注意点
一方で、次のような方にはデポジット型は不向きです。
- 年会費や保証金(初期費用)を一切払いたくない方
→ 最低でも3万円〜の保証金と年会費が必要になるため、手元の現金を減らしたくない場合は「デビットカード」が現実的な選択肢になります。 - ポイント還元率や豪華な特典を最優先したい方
→ あくまで「信用を作るためのカード」であり、スペックは標準的です。 - すでに通常のクレジットカードが問題なく作れる方
→ 審査に通る可能性があるなら、まずは年会費無料の一般カードから試すべきです。
【重要】デビット・プリペイド・デポジット型の違い
「預金残高の範囲で使えるデビットカードでも同じでは?」と考える方も多いですが、将来的に「普通のクレジットカード」を取り戻したいなら、デポジット型が有力な選択肢です。
その理由は、以下の比較表を見ると明らかです。
| 比較項目 | デポジット型カード | デビットカード | プリペイドカード |
| 年会費 | あり (1,375円〜) |
基本無料 | 無料 |
| 初期費用 | 保証金 (3万円〜) |
なし | なし |
| 審査 | あり (独自の柔軟基準) |
なし (原則) |
なし |
| 支払い方法 | 1ヶ月分を後日まとめて払い | 銀行口座から即時引き落とし | 事前にチャージした分のみ |
| クレヒス | ○ 貯まる | × 貯まらない | × 貯まらない |
| 将来性 | 一般カードへの道が開ける | 現状維持のみ | 現状維持のみ |
※2026年11月10日 各社公式サイトで確認済み
最大の違いは「クレジット実績(クレヒス)」の有無
デビットカードやプリペイドカードは、自分の預金やチャージしたお金を使っているだけなので、いくら使ってもローンをきちんと返せる人という証明にはなりません。
一方でデポジット型は、仕組みこそ保証金を預けますが、扱いはクレジットカードです。毎月の支払実績が個人信用情報機関(CICなど)に「$(正常に入金された)」というマークで記録されていきます。
将来、楽天カードや三井住友カードを持ちたいなら
この「$」マークを半年〜1年積み重ねることで、「この人は過去にトラブルがあったかもしれないが、今は毎月遅れずに支払える能力がある」と判断されるようになります。
つまり、デポジット型は不便をしのぐためのカードではなく、将来的に年会費無料の人気カードを作るための実績作りのカードなのです。
さらに詳しく知りたい方へ 「それぞれのカードのメリット・デメリットをもっと細かく比較したい」「自分にはどれが一番合っているのか確信が持てない」という方は、以下の記事で各カードの特性を徹底解説しています。
審査に不安がある人でも作れる?ブラック・審査落ちの場合の考え方
デポジット型も無条件で作れるわけではなく所定の入会審査がありますが、通常のクレジットカードとは審査の「基準」が根本的に異なります。
なぜデポジット型は比較的柔軟なのか
通常カードが「個人の信用」でお金を貸すのに対し、デポジット型は「預かった保証金」を担保にします。
- カード会社のリスクが最小限: 万が一未払いが発生しても保証金から充当できるため、過去の経歴よりも今の支払い能力(保証金を用意できるか)が重視されます。
- 利用枠=保証金: 物理的に預けた額以上は使えない設計のため、使いすぎを懸念される属性の方でも発行されやすい傾向があります。
このため、過去に審査落ち経験がある人でも選択肢に入りやすいカードといえます。
それでも審査に落ちる可能性があるケース
以下に当てはまる場合は、デポジット型でも発行が見送られることがあります。
- 現在進行形で延滞が続いている: 過去の事故ではなく「今」の支払いが滞っている場合は厳しくなります。
- 申込情報に不備・虚偽がある: 本人確認書類との相違など。
- 短期間に複数枚のカードを申し込んでいる: 「多重申し込み」として警戒されます。
実際の審査の考え方や、どんなケースで通りやすかったかについては、こちらの記事で詳しく解説しています。
【重要】保証金すら用意できないほど返済が苦しい方へ
デポジット型クレジットカードは、過去に事故情報がある方でも再起を図れる画期的な仕組みですが、最低でも3万〜5万円のまとまった保証金(現金)が必要になります。
もし現在、「他社の借入返済で毎月首が回らない」「保証金を捻出する余裕すら一切ない」という状況にあるなら、無理に新しいカードを作るべきではありません。まずは借金の返済負担を法的に減らし、生活を根本から立て直すことが最優先です。
弁護士や司法書士の無料相談を活用すれば、督促をストップさせ、将来の利息カットや月々の返済額を大幅に減らせる解決策が見つかる可能性があります。
相談先は、ご自身の借入状況に合わせて選ぶと迷いません。認定司法書士が代理できるのは「1社(1件の債権)ごとに140万円以下」の案件に限られるため(最高裁 平成28年6月27日判決)、どの借入も1社あたり140万円以下なら司法書士(司法書士法人ホワイトリーガルなど)、1社でも140万円を超える借入がある場合や自己破産・個人再生も視野に入れる場合は弁護士(シン・イストワール法律事務所など)が適しています。どちらの事務所も相談料は無料です。

年会費や保証金を払う価値はある?コストをどう考えるか
「年会費も保証金も払うのは損ではないか?」という疑問に対し、デポジット型を持つ最大の価値は信用の買い戻しにあります。
年会費や保証金を払ってでも持つべき「最大のメリット」
デビットやプリペイドにはない、デポジット型だけの価値はクレジットヒストリー(クレヒス)の構築です。
- 将来への投資: 1年ほど延滞なく利用を続ければ、将来的に年会費無料の一般カードの審査に通る可能性を大きく高められます。
- 保証金は返ってくるお金: 保証金は利用枠を管理するための預け金であり、未払いがなければ解約後、未払い残債を精算した上で返金されます。
もしデポジット型でも審査に落ちた場合の対処については、こちらの記事で整理しています。
コストを抑えて「再スタート」を切るなら
例えばランキング1位のネクサスカードは、年会費(1,375円)や発行手数料がデポジット型の中でも安く設定されています。
「いきなり高額な費用を払うのは抵抗がある」という方でも、最小限の負担で信用回復の第一歩を踏み出せるのが、デポジット型が選ばれる理由です。
\ 年会費1,375円・保証金5万円〜|公式サイトで申込条件と流れを確認 /
※デポジット(保証金)は解約時に返金されます
よくある質問
-
Qデポジットは本当に返金されますか?
-
A未払い残債がなければ、解約後に返金されます。デポジット型クレジットカードは保証金を担保とする仕組みのため、解約時に未決済の利用分がなければ、預けた保証金は精算の上で返還されます。返還までの期間はカード会社によって異なり、解約後およそ2〜4か月程度です(Nexus Cardは最短約2ヶ月後の月末、ニッセンレンは約3〜4か月後など)。
-
Q審査に落ちることはありますか?
-
Aはい、デポジット型でも所定の審査があり、申し込めば無条件で発行されるわけではありません。特に現在進行形で延滞中の方や申込情報に不備がある場合は否決されることがあります。ただし、過去に債務整理や自己破産を経験していても、現在は安定収入があり保証金を用意できる方であれば、個別に審査が行われます。
-
Qデポジット(保証金)はいつ支払う必要がありますか?
-
Aカード会社によって支払いのタイミングが異なります。Nexus Cardはカード受取後から3週間以内に銀行振込、ライフカードはカード受取時に代金引換(現金)、modeccaは審査通過後に事前入金となります。各カードの手順を事前に確認しておきましょう。
-
QETCカードや家族カードは発行できますか?
-
AETCカードは一部のカードで発行可能ですが、家族カードは原則として発行できません。ETCカードはNexus Card(保証金10万円以上で無料)、ライフカード(保証金10万円以上で無料)、ニッセンレンJCBカード(1枚目無料)で発行可能です。
-
Qデポジット型カードを使うと店員にバレますか?
-
A店頭で使っても店員にデポジット型だとバレる心配はほとんどありません。券面には通常カードと同様に国際ブランドロゴ(MastercardやJCB)のみが印字され、デポジット等の表記はありません。レシートや端末処理も一般カードと同じように処理されます。

まとめ|目的に合ったデポジット型クレジットカードを選ぼう
デポジット型クレジットカードは、単なる支払い手段ではありません。
審査に不安がある状態からでも、着実に信用を積み直せる有力なステップアップカードです。
本記事で紹介したように、各カードにはそれぞれの強みがあります。
- [Nexus Card(ネクサスカード)]: 年会費1,375円の低維持費とMastercardの実用性を両立。クレヒス積み直しの筆頭候補。
- [ライフカード〈デポジット型〉]: 弁護士相談などの付帯サービスと安心感を重視。
- [Luxury Card]: 信用回復をしながら、最高峰のステータスと特典を手にしたい方へ。
「保証金が必要」「年会費がかかる」というハードルはありますが、それは1年後に「普通のカード」へ戻るための投資でもあります。
一度実績(クレヒス)さえ作ってしまえば、将来の選択肢は一気に広がります。まずは自分に合った1枚を選び、信用を取り戻す第一歩を今すぐ踏み出しましょう。
\ 年会費1,375円・保証金5万円〜|公式サイトで申込条件と流れを確認 /
ライフカードとの詳しい比較はこちらの記事でも解説しています(モデッカは2026年11月2日〜2027年1月下旬頃まで新規受付一時停止中です)。
※各社条件の公式参照先:ライフカード〈デポジット型〉 / modecca デポカード(受付停止中) / ニッセンレンJCBカード デポジット / Luxury Card デポジット型